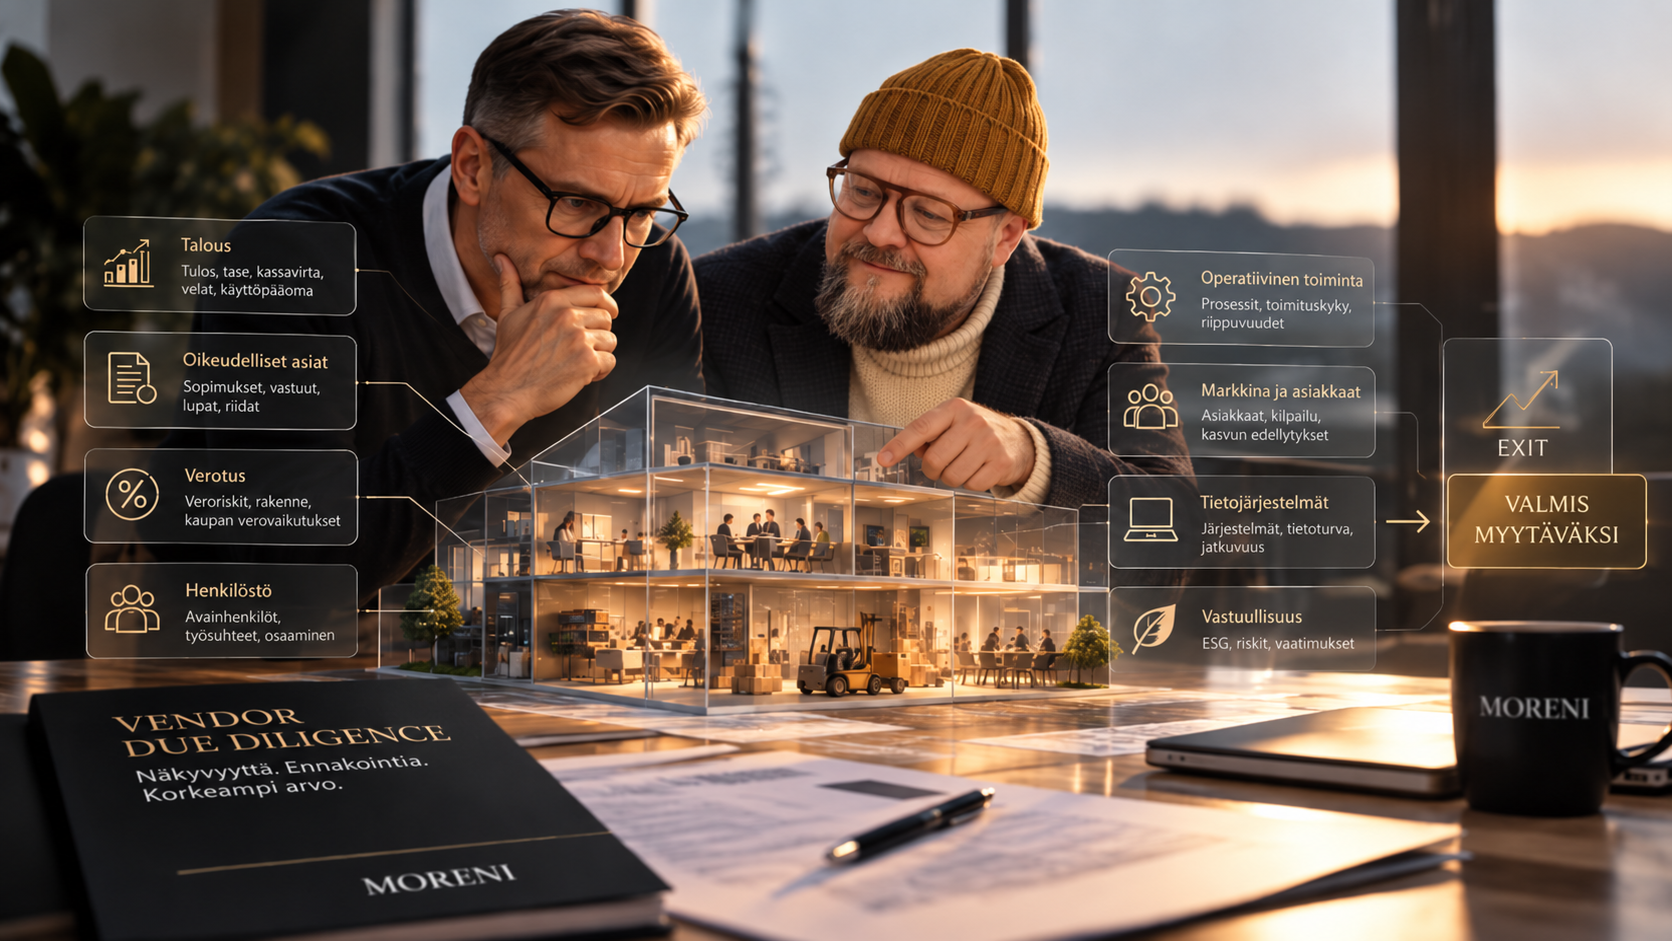
Kun asunto laitetaan myyntiin, moni myyjä teettää kuntotarkastuksen ennen kuin ostajaa on näkyvissä. Syy on käytännöllinen. Myyjä haluaa tietää, mitä hän on myymässä, ennen kuin joku toinen kertoo sen hänelle kesken kaupanteon.
Yrityksen myynnissä sama logiikka pätee vielä vahvemmin, mutta sitä käytetään harvemmin. Yritys viedään markkinalle ja vasta ostajan tarkastus kertoo, missä kunnossa kohde oikeasti oli.
Vendor Due Diligence eli myyjän oma yritystarkastus on tämän kääntäminen toisin päin.
Mikä Vendor Due Diligence on ja kenelle se tehdään
Vendor Due Diligence on tarkastus, jonka myyjä teettää omaan yritykseensä ennen myyntiä. Yritys käydään läpi samoista näkökulmista, joista ostaja sen myöhemmin tarkastaisi, ja havaintojen perusteella tehdään korjaavat toimenpiteet ennen kuin yritys menee markkinalle.
Olennainen ero ostajan tarkastukseen on se, kenelle raportti kirjoitetaan. Buy-Side Due Diligence palvelee ostajaa ja etsii syitä hinnan alentamiseen, vastuiden rajaamiseen tai kaupasta vetäytymiseen. Vendor Due Diligence palvelee myyjää ja vastaa kahteen kysymykseen: mitä olen myymässä ja mitä ostaja on ostamassa.
Kun nämä kaksi vastausta ovat samanlaisia, kauppa etenee. Ongelmat syntyvät silloin, kun ne eroavat toisistaan ja ero paljastuu vasta neuvottelupöydässä.
Kuntotarkastusvertaus, ja missä se pettää
Vertaus asunnon kuntotarkastukseen toimii hyvin yhdessä asiassa. Kummassakin tavoite on sama: myyjälle ei tule yllätyksiä eikä ostajalle jää tunnetta, että jotain jätettiin kertomatta. Kummassakin tarkastus myös siirtää keskustelun mielikuvista havaintoihin.
Yhdessä asiassa vertaus pettää, ja se kannattaa tietää.
Asunnon kantavia rakenteita ei muuteta myynnin takia. Yrityksen kuntoa sen sijaan voi parantaa. Kun VDD tehdään riittävän ajoissa, havainnot eivät ole vain tietoa kaupan ehdoista vaan työlista, jonka läpikäyminen nostaa yrityksen arvoa. Tämä on koko ajatuksen ydin. Tarkastus ei ole raportti hyllyyn vaan alkusysäys sille työlle, joka tehdään ennen kuin ostaja on kiinnostunut.
Toinen ero on kohteen liikkuvuus. Asunto on myynnissä samanlaisena kuin tarkastushetkellä. Yritys tekee tarkastuksen jälkeen tulosta, palkkaa, menettää asiakkaita ja solmii sopimuksia. Siksi VDD:n havainnot on syytä pitää ajan tasalla koko myyntiprosessin ajan.
Mitä ostajan tarkastuksessa voi tulla esiin
Se, miksi oma tarkastus kannattaa tehdä etukäteen eikä vasta ostajan pyynnöstä, konkretisoituu parhaiten esimerkkien kautta.
Yhdessä toimeksiannossa ostettavan yhtiön due diligence -tarkastuksessa kävi ilmi, että kirjanpitoa oli hoidettu ulkomaisen enemmistöomistajan ohjauksessa. Tarkastuksessa nousi esiin sisäpiirikauppoja sekä se, että yhtiön tulosta oli ohjattu suuremmalle omistajalle ulkomaille – pääomaa oli käytännössä kadonnut. Lisäksi omistajan kanssa oli tehty kauppoja, jotka eivät olleet yhtiön edun mukaisia.
"Seurauksena oli se, että yhtiön tilinpäätös ja tulos piti korjata, ennen kuin kauppaa voitiin ylipäätään edes harkita", Kari Hämeenaho kertoo.
Toinen tyypillinen tilanne syntyy huomattavasti arkisemmasta asiasta: yrittäjä ei ole ymmärtänyt osakeyhtiön ja henkilöyhtiön eroa varojen nostamisessa. Osakeyhtiön kassasta ei voi ottaa rahaa yksityisottona samalla tavalla kuin esimerkiksi avoimessa yhtiössä tai kommandiittiyhtiössä voisi toimia. Kun tällainen käytäntö huomataan tarkastuksessa, nostot on kirjattava osakaslainoiksi, kirjanpito oikaistava ja tilanteesta laadittava erillisselvitys verottajalle. Vasta sen jälkeen kauppa voi edetä.
Molemmissa tapauksissa korjaus oli mahdollinen. Molemmissa se olisi ollut nopeampi ja halvempi tehdä ennen kuin ostaja oli jo pöydässä.
Mitä tarkastuksessa käydään läpi
Yritystarkastus jaetaan yleensä osa-alueisiin, ja myyjän kannattaa tuntea ne, koska ostaja käyttää samaa jakoa:
- Taloudellinen (Financial Due Diligence, FDD): tulos, tase, kassavirta, velat, käyttöpääoma ja taloudellisen tiedon luotettavuus.
- Oikeudellinen (Legal Due Diligence, LDD): sopimukset, yhtiöoikeus, vastuut, riidat, luvat ja juridiset riskit.
- Verotus (Tax Due Diligence, TDD): veroriskit, ilmoitukset, rakenne ja kaupan verovaikutukset.
- Henkilöstö (HR Due Diligence, HRDD): työsuhteet, avainhenkilöt, vastuut ja henkilöstöriskit.
- Operatiivinen (Operational Due Diligence, ODD): prosessit, toimituskyky, riippuvuudet ja toiminnan tehokkuus.
- Kaupallinen (Commercial Due Diligence, CDD): markkina, asiakkaat, kilpailu, myynti ja kasvun edellytykset.
- Tietojärjestelmät (IT Due Diligence, ITDD): järjestelmät, tietoturva, jatkuvuus ja tekniset riippuvuudet.
- Vastuullisuus (ESG Due Diligence, ESG DD): ympäristö-, yhteiskunta- ja hallintokysymykset tarpeen mukaan.
Mikro- ja pk-yrityksessä kyse ei niinkään ole siitä, kuinka laajasti kutakin osa-aluetta käydään läpi, vaan siitä, miten tarkastus tehdään. Pienessä yrityksessä asiat on usein järjestetty eri tavalla kuin isommassa – esimerkiksi asiakkuudenhallinta tai tiedostojen hallinta voi nojata muutaman ihmisen hiljaiseen tietoon virallisten järjestelmien sijaan, ja tarkastuksen pitää osata lukea tällaista organisaatiota oikein, ei vaatia siltä isomman yhtiön muotoja.
"Yleisen hallinnon, tilinpäätöksen ja taseen tarkastus antaa yleensä nopeasti käsityksen siitä, paljonko yhtiössä on todellisuudessa tarkastettavaa. Joskus tästä seuraa myös johtopäätös, ettei koko yhtiötä kannata lähteä laittamaan myyntikuntoon. Helpompaa voi olla myydä kannattava liiketoiminta uudelle, perustettavalle yhtiölle ja rakentaa parempi ja paremmin myytävä kokonaisuus sen pohjalta", Hämeenaho sanoo.
Tasejumppa: kuolleiden oksien karsiminen
Taseen selkeyttämisestä käytetään Morenissa nimitystä tasejumppa. Vertauskuva on puun karsiminen. Kuolleet oksat poistetaan, jotta puu näyttää siltä miltä se oikeasti on, eikä sen kunto jää arvailun varaan.
Käytännössä kysymys on tästä:
- Yritykselle kuulumaton omaisuus erotetaan liiketoiminnasta.
- Kannattamattomat tai liiketoiminnan ulkopuoliset erät käsitellään avoimesti.
- Vanhentuneet saatavat, arvostukset ja varastoerät käydään läpi ja oikaistaan.
- Osakaslainat, vakuudet ja takaukset selvitetään ja järjestetään.
- Kertaluonteiset erät erotetaan jatkuvasta liiketoiminnasta, jotta kannattavuus näkyy oikein.
Yksi asia on syytä sanoa suoraan. Tasejumppa ei ole lukujen kaunistelua. Oikaisut tehdään kirjanpidon ja verotuksen sääntöjen mukaisesti, ja ne kerrotaan ostajalle. Jos oikaisua ei voi perustella tarkastuksessa, se ei ole oikaisu vaan riski. Ero on käytännössä tämä: hyvä tasejumppa tekee luvuista vertailukelpoisia, huono tekee niistä epäuskottavia.
Dokumentit, jotka kestävät yritystarkastuksen
Toinen puoli valmistautumisesta on aineisto. Tässä yrittäjän arvio omasta tilanteesta menee usein pieleen, koska asiat kyllä ovat kunnossa, mutta eivät kirjallisina.
"Myyjät eivät yleensä vastusta itse korjauslistaa, kun sellainen on tehty. Yllätys on pikemminkin se, paljonko aikaa ja työtä korjaaminen todellisuudessa vaatii – varsinkin, kun samaa asiaa on usein jo yritetty korjata itse, siinä kuitenkaan onnistumatta", Hämeenaho kertoo.
Tarkastuksen kestävä dokumentaatio tarkoittaa käytännössä sitä, että jokaiselle olennaiselle asialle löytyy asiakirja, joka on voimassa, allekirjoitettu ja yhteensopiva muiden asiakirjojen kanssa. Yhtiöjärjestys, osakeluettelo ja osakassopimus eivät saa kertoa kolmea eri tarinaa omistuksesta. Asiakassopimuksissa olevien ehtojen pitää vastata sitä, mitä käytännössä tehdään. Hallituksen ja yhtiökokouksen päätökset pitää löytyä niistä asioista, jotka vaativat päätöksen.
Aineiston järjestäminen kannattaa tehdä samalla kertaa. Kun kauppa-aineisto kootaan ja luokitellaan hallitusti, sen voi luovuttaa ostajalle valvotusti ja vaiheittain sen sijaan, että sitä lähetetään sähköpostilla kysymys kerrallaan.
Samaan kokonaisuuteen kuuluu myös yrityksen päätöksenteko. Ostaja arvioi sitä, miten yhtiötä on johdettu ja millaisia päätöksiä on kirjattu, ja siksi hallitustyö vaikuttaa sekä aineiston laatuun että ostajan luottamukseen. Käsittelemme hallituksen roolia exit-tilanteessa omassa artikkelissaan.
Avustukset ja tuet: usein unohdettu riski
Yksi asia, joka aineistosta puuttuu Kari Hämeenahon kokemuksen mukaan useimmin, on hankittujen avustusten ja tukien dokumentaatio. Rahoitus- ja tukipäätökset sekä niihin liittyvät raportointivelvoitteet on syytä käydä läpi huolellisesti, samoin se, miten tukirahaa on tosiasiallisesti käytetty. Jos käyttö ei ole vastannut päätöksen ehtoja, rahoittaja voi vaatia tuen palauttamista – ja tämä voi tulla esiin vasta kaupan jälkeen, jolloin lasku osuu yleensä ostajalle.
Hämeenaho kertoo tapauksesta, jossa yritystä oltiin myymässä osana toisen yhtiön yrityskauppaa. Tarkastuksessa paljastui epäselvyyksiä tukirahan käytössä, mikä muodosti merkittävän taloudellisen riskin. Riski myös toteutui myöhemmin, kun ELY-keskus vaati myönnettyjä tukia palautettavaksi. Kauppaa ei tällä kertaa toteutettu. Jälkikäteen arvioituna se oli molempien osapuolten kannalta oikea ratkaisu.
Perheyritys ja sukupolvenvaihdos: suursiivous ennen luovutusta
Vendor Due Diligence kannattaa tehdä myös silloin, kun yritys siirtyy suvun sisällä. Tilanne muistuttaa sitä, että asunto siirtyy uudelle omistajalle perheen sisällä. Kauppaa ei tarvitse markkinoida, mutta kaikki tavarat ja rakenteet on silti käytävä läpi.
Sukupolvenvaihdoksessa tarkastuksen arvo on osittain eri kuin myynnissä ulkopuoliselle:
- Jatkaja saa rehellisen kuvan siitä, mitä hän on ottamassa vastaan, myös vastuista ja korjaustarpeista.
- Perheenjäsenten tasapuolinen kohtelu helpottuu, kun yrityksen arvo on perusteltu eikä perustu tuntumaan.
- Verotuksen ja rahoituksen suunnittelu vaatii joka tapauksessa arvon ja varallisuuden selvittämistä.
- Luopuja tietää, mistä luopuu, mikä helpottaa sitä osaa vaihdoksesta, joka on muuta kuin juridiikkaa ja verotusta.
Käytännössä juuri perheyrityksissä tarkastus toimii suursiivouksena. Asioita, joiden kanssa on eletty vuosia, ei ole pakko selvittää ennen kuin joku kysyy. Sukupolvenvaihdoksessa kysyjä on oma jatkaja, ja kysymykset tulevat joka tapauksessa.
Mitä valmistautumisesta syntyy
Hyvin tehty valmistautuminen tuottaa neljä asiaa:
- Raportti, joka kertoo yrityksen tilan ja havaitut puutteet.
- Priorisoitu korjauslista, jossa asiat ovat siinä järjestyksessä, jossa ne vaikuttavat arvoon ja kaupan toteutumiseen.
- Perusteltu arvonmääritys, joka kestää sekä ostajan että ostajan rahoittajan tarkastelun.
- Järjestetty kauppa-aineisto, joka on olemassa ennen kuin sitä kysytään.
Näistä kolmas on se, jonka merkitys aliarvioidaan useimmin. Ostajan rahoittaja arvioi yritystä omilla kysymyksillään, ja jos tuottoarvoa ei voi todentaa, kauppa ei synny silläkään hinnalla, jonka ostaja olisi valmis maksamaan.
Miksi tähän tarvitaan ulkopuolista apua
Kolmesta syystä.
Ensimmäinen on näkökulma. Omaa yritystä on lähes mahdotonta katsoa ostajan silmin, koska yrittäjä tietää asiat, joita asiakirjoissa ei ole. Tarkastuksen tarkoitus on nähdä yritys niin kuin ulkopuolinen sen näkee.
Toinen on osaamisen yhdistäminen. Taseen oikaisut, verokohtelu, sopimusten siirtokelpoisuus ja rahoituksen edellytykset kytkeytyvät toisiinsa. Jos ne ratkaistaan erikseen, jokin aiempi ratkaisu joudutaan yleensä tekemään uudelleen.
Kolmas on uskottavuus. Myyjän itse tekemä arvio on lähtökohta. Ulkopuolisen ammattilaisen tekemä tarkastus ja arvonmääritys on aineisto, jonka ostaja ja rahoittaja voivat ottaa vastaan sellaisenaan.
Morenin rooli
Moreni on lakitoimisto ja monialainen asiantuntijakumppani, jossa juridiikka, taloushallinto, verotus ja liiketoiminta ovat saman katon alla. Myyjän valmistautumisessa se tarkoittaa käytännössä näitä:
- Vendor Due Diligence mikro- ja pk-yrityksen tarpeeseen mitoitettuna sekä tarkastusraportti, jota voi käyttää myös ostajan ja rahoittajan kanssa.
- Taseen ja kannattavuuden selkeyttäminen sekä perusteltu arvonmääritys.
- Asiakirjojen laatiminen ja korjaaminen niin, että ne kestävät yritystarkastuksen.
- Kauppa-aineiston kokoaminen ja hallittu luovutus Data Room -palveluna.
- Hallitustyöskentelyn tuki, tarvittaessa MORENI Advisory Boardina, joka täydentää yrityksen omaa hallitusta kevyemmin kuin uuden hallituksen kokoaminen.
- Verotuksen ja kaupan rakenteen huomioiminen osana kokonaisuutta.
- Neuvottelutuki sekä kaupan jälkeiset toimenpiteet.
Palvelukokonaisuus on kuvattu sivulla yrityskaupat ja omistajanvaihdos. Moreni toimii Lappeenrannasta ja työskentelee erityisesti Etelä-Karjalan ja Kaakkois-Suomen mikro- ja pk-yritysten kanssa, mutta toimeksiannot eivät ole alueeseen sidottuja.
Usein kysytyt kysymykset
Milloin Vendor Due Diligence kannattaa tehdä?
Silloin, kun korjauksille jää vielä aikaa. Dokumentaatio ja sopimukset saadaan kuntoon nopeasti, mutta kannattavuuteen tai riippuvuuksiin liittyvät korjaukset näkyvät luvuissa vasta tilikausien myötä.
Voiko myyjän oman tarkastuksen raporttia näyttää ostajalle?
Kyllä, ja usein kannattaakin. Raportin käyttötarkoitus, laajuus ja vastuunrajaukset sovitaan etukäteen, koska aineistoon voi liittyä myös liikesalaisuuksia ja vastuukysymyksiä. Raportti käydään ennen luovuttamista huolellisesti läpi myyjän kanssa, ettei siitä ilmene asioita, jotka halutaan pitää omana tietona tai neuvottelusalaisuuksina.
Poistaako myyjän oma tarkastus ostajan tarkastuksen tarpeen?
Ei. Ostaja tekee joka tapauksessa oman arvionsa. Myyjän tarkastus nopeuttaa sitä, vähentää yllätyksiä ja siirtää löydökset aikaan, jossa ne voi vielä korjata.
Kannattaako tarkastus, jos yritystä ei olla myymässä?
Usein kannattaa. Samat havainnot parantavat kannattavuutta, päätöksentekoa ja riskien hallintaa riippumatta siitä, tehdäänkö kauppaa. Yritys on sen jälkeen myös valmiina, jos ostotarjous tulee odottamatta.
Seuraava askel
Valmistautuminen kannattaa aloittaa kysymyksestä, joka kuulostaa yksinkertaiselta mutta vaatii vastauksen kirjallisena: mihin yrityksen arvo tällä hetkellä nojaa ja mikä siitä siirtyy ostajalle.
Kun tämä on selvitetty, kaikki muu valmistautuminen on työlistan läpikäymistä. Katso, miten autamme yrityskaupoissa ja omistajanvaihdoksissa.
Kirjoittaja
Kari Hämeenaho, toimitusjohtaja ja osakas, Moreni Oy. Ekonomi, HHJ, lehtori yritysjuridiikka.
Julkaistu 30.9.2026. Artikkeli perustuu Suomessa voimassa olevaan oikeuteen ja on tarkistettu julkaisupäivän tilanteen mukaan. Artikkeli on yleistä tietoa, ei yksittäistä tilannetta koskeva toimeksiantokohtainen neuvo.
Lähteet
- Valtakunnallinen omistajanvaihdosbarometri 2024, Omistajanvaihdosfoorumi.
- Moreni Oy: Yrityspalvelut, yrityskaupat ja omistajanvaihdos.